
Gettoni e pagamenti digitali: riconciliare gli incassi in lavanderia
In una lavanderia a gettoni l'incasso non è sempre uguale al numero dei cicli che il proprietario vede completati. Ci possono essere operazioni annullate, rimborsi, crediti, guasti e differenze tra registrazioni di pagamento e avvii reali. Quando coesistono gettoni e pagamenti digitali, la riconciliazione quotidiana richiede un metodo coerente con il sistema effettivamente installato. Non è un'istruzione per modificare dispositivi fiscali o elettronici: è una guida operativa per raccogliere le informazioni che il gestore, il fornitore del pagamento e il commercialista devono confrontare.
Definire cosa si considera una transazione
Prima di contare le entrate, chiarisci quali eventi registra il sistema disponibile: pagamento accettato, credito caricato, consenso all'avvio, ciclo effettivamente iniziato e rimborso. Non presumere che i dati siano identici o che il software offra sempre tutti questi report. Una gettoniera tradizionale può richiedere controlli diversi da una piattaforma cashless. Usa le descrizioni fornite dal produttore e concorda un registro che non confonda denaro incassato, gettoni fisicamente presenti e servizi già erogati. Le procedure fiscali devono essere verificate con un consulente competente.
Una scheda di quadratura di fine giornata
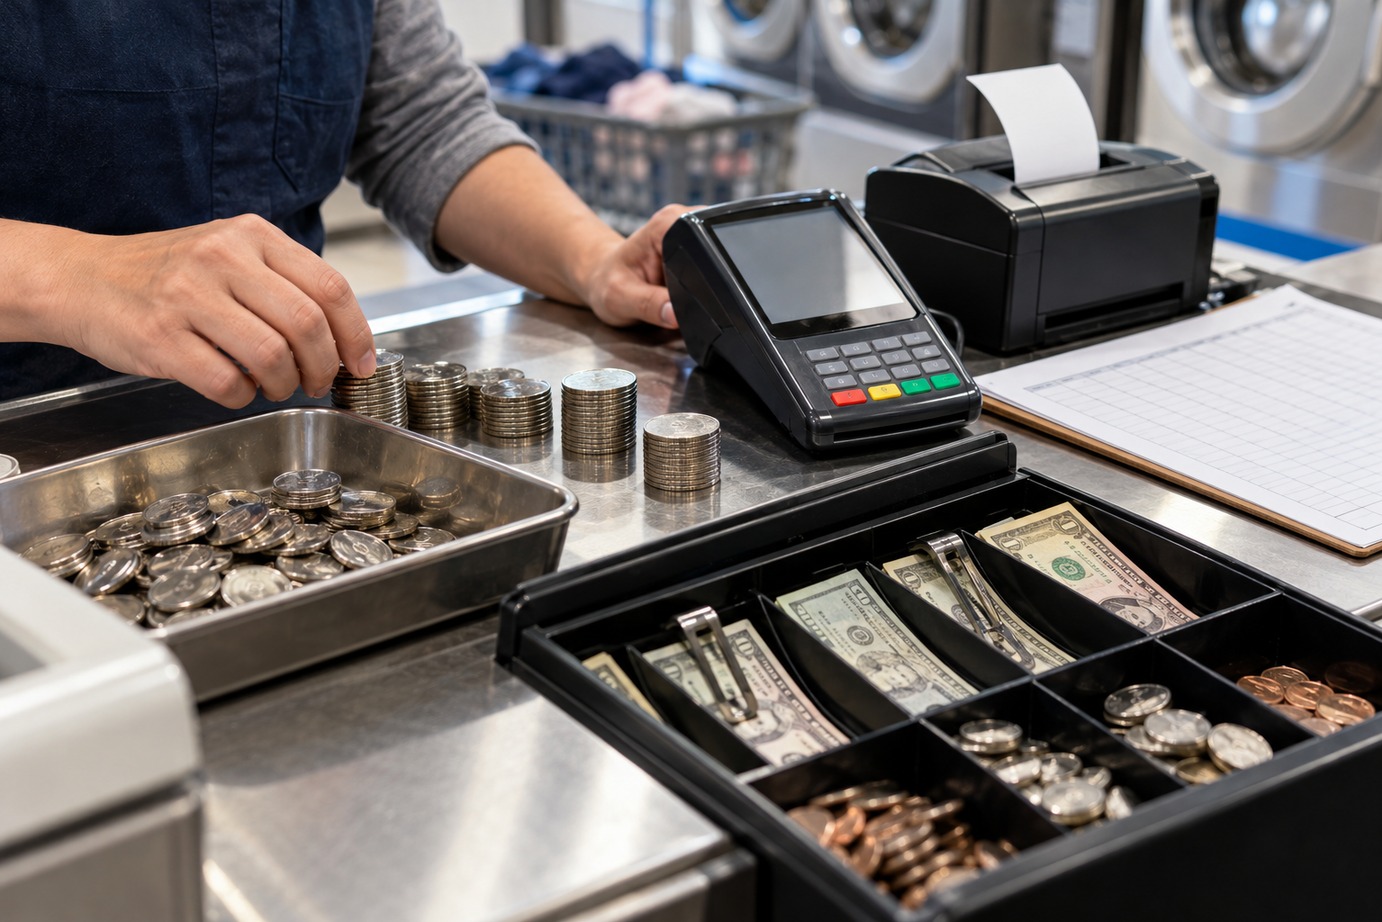
Per ogni canale di pagamento registra il totale secondo il metodo previsto, le anomalie segnalate e gli eventuali rimborsi autorizzati. Non sommare gettoni già caricati e poi riscossi come fossero due ricavi distinti. Un esempio puramente illustrativo potrebbe mostrare venti pagamenti, diciotto cicli avviati, un rimborso e un credito non ancora utilizzato. La differenza non dimostra una perdita: richiede di classificare gli eventi con riferimento alle regole del dispositivo. Conserva una traccia delle verifiche senza raccogliere dati personali non necessari.
| Evento illustrativo | Conteggio | Verifica da fare |
|---|---|---|
| Pagamenti registrati | 20 | Report disponibile |
| Avvii osservati | 18 | Registro macchina compatibile |
| Rimborso autorizzato | 1 | Autorizzazione e prova |
| Credito non utilizzato | 1 | Regole del sistema |
Gestire una differenza senza intervenire sull'elettronica
Quando un importo non torna, registra data, ora approssimativa, postazione e tipologia dell'evento. Verifica prima le istruzioni amministrative del sistema e la presenza di un rimborso già documentato. Non aprire quadri elettrici, non alterare parametri della gettoniera e non aggirare protezioni per fare coincidere i numeri. Le verifiche su comunicazione, cablaggio e sensori spettano a tecnici qualificati. Il personale del negozio deve poter raccogliere le evidenze e inoltrare una segnalazione chiara, anche senza conoscere i dettagli dell'hardware.
Non tutte le lavatrici supportano la stessa modalità di pagamento
Un progetto che richiede gettoni, carte o terminali digitali deve specificare la modalità desiderata prima del preventivo. KENLE chiarisce che la compatibilità delle lavatrici industriali a gettoni con sistemi di pagamento va verificata per il modello e la configurazione, e non è garantita automaticamente. Nel piano includi responsabilità del fornitore del dispositivo, flusso dei dati, assistenza e procedure di rimborso. Non attribuire all'intera gamma funzioni che appartengono soltanto a una variante o a un'integrazione opzionale.
Collegare segnalazioni dei clienti e quadratura
Il reclamo «ho pagato ma la macchina non è partita» deve generare una registrazione coerente, indipendentemente dal fatto che il negozio decida poi di rimborsare. Una scheda minima riporta postazione, fascia oraria, modalità di pagamento, esito riferito e azione intrapresa, secondo le regole sulla privacy. Evita di chiedere fotografie di carte di pagamento o dati sensibili non necessari. Se emergono più segnalazioni sulla stessa macchina, apri un ticket tecnico invece di trattare ogni episodio come isolato. Il registro degli incassi serve anche a vedere guasti ripetuti prima che danneggino la fiducia dei clienti.
Controllo interno e responsabilità
Definisci chi conta i gettoni, chi autorizza i rimborsi e chi chiude il registro. Non affidare tutte le fasi a una sola persona senza controlli adeguati alle dimensioni dell'attività. I documenti raccolti dovrebbero essere conservati secondo le disposizioni applicabili e le indicazioni del consulente fiscale. Quando si confrontano più giornate, registra anche variazioni nei prezzi o nella disponibilità delle macchine; in caso contrario una differenza di incasso può essere attribuita a un problema tecnico senza fondamento. Le procedure devono essere semplici da ripetere e verificabili da chi subentra nella gestione.
Per il rapporto tra pagamento e organizzazione del locale, considera anche soluzioni per lavanderia self-service. Per distinguere il saldo degli incassi dalle prove di pagamento del singolo ciclo, consulta la guida ai controlli dei pagamenti.
Domande frequenti
Pagamento e avvio del ciclo sono sempre lo stesso dato?
No. I sistemi possono distinguere credito, transazione autorizzata, consenso all'avvio e ciclo effettivamente eseguito. Occorre verificare quali eventi siano registrati nella configurazione reale.
Una differenza impone di sostituire subito la gettoniera?
No. Prima vanno classificati rimborsi, crediti in sospeso, errori operativi e possibili anomalie. Solo un controllo qualificato può determinare se il dispositivo necessiti di intervento.
Una quadratura credibile non richiede numeri perfetti a ogni costo: richiede che ogni scostamento sia spiegato e tracciato. Registri coerenti, assistenza e responsabilità chiare rendono la lavanderia più gestibile, senza promettere funzioni tecnologiche non documentate.
Preparare un controllo mensile sulle eccezioni
Oltre al registro giornaliero, raggruppa le anomalie per postazione, tipologia di pagamento e motivo del rimborso. Se le differenze si concentrano sempre nella stessa fascia oraria, verifica prima la presenza di guasti documentati, eventi promozionali o cambi turno. Non utilizzare queste informazioni per attribuire responsabilità individuali senza prove. Il confronto mensile può suggerire un aggiornamento delle istruzioni al pubblico, una formazione aggiuntiva o un controllo tecnico, ma deve restare distinto dagli adempimenti contabili e fiscali gestiti dal professionista incaricato.